


Un marché en croissance face à de nouveaux enjeux de monétisation
Le Carrier Billing reste un marché important et en croissance en Europe. Selon le MEF, les consommateurs européens ont acheté en 2025 environ 14 milliards de dollars de biens et services via leur facture opérateur, soit près de trois fois plus qu’en 2019. Mais les moteurs de cette croissance évoluent : un peu plus de 5 milliards de dollars provenaient du DCB/PSMS, contre près de 9 milliards de dollars issus des add-ons tarifaires et du bundling, ces derniers ayant progressé près de deux fois plus vite au cours des sept dernières années.
Le DCB conserve également une place significative dans le commerce digital : en 2025, plus de 10 % des revenus générés par les biens et services digitaux en Europe provenaient du Carrier Billing. La croissance du DCB directement intégré par les marchands ralentit toutefois, tandis que la concurrence des moyens de paiement alternatifs s’intensifie et que les marges sont sous pression. Autant de facteurs qui renforcent la nécessité, pour l’écosystème, d’identifier de nouveaux canaux de distribution, cas d’usage et modèles de revenus.
Les grandes forces qui redessinent le Carrier Billing
La confiance, l’expérience client et la performance des paiements se sont imposées comme des priorités centrales. Prévention de la fraude, transparence et protection des consommateurs jouent un rôle croissant dans la construction d’une croissance durable, tandis que l’amélioration de la conversion et des parcours de paiement, ainsi que la réduction des frictions et du churn, restent au cœur des enjeux du secteur.
Dans le même temps, les usages de paiement évoluent rapidement. Les wallets digitaux ont plus que doublé leur part dans les dépenses des consommateurs européens entre 2019 et 2025, tandis que les paiements A2A et le BNPL ont également progressé. À l’inverse, la part cumulée des cartes et des espèces est passée de 71 % des dépenses des consommateurs européens en 2019 à 58 % en 2025.
Les évolutions technologiques et réglementaires transforment également le marché. La généralisation du HTTPS remet en question les modèles traditionnels de Header Enrichment et renforce le besoin de solutions d’authentification pérennes. Les Network APIs et les capacités d’identité digitale peuvent contribuer à renforcer la sécurité et à simplifier les parcours clients, tandis que la standardisation et l’interopérabilité seront essentielles pour permettre leur déploiement à grande échelle entre opérateurs et marchés.
Les évolutions réglementaires ajoutent une autre dimension. Dans le cadre européen actuel, le DCB opéré sans licence de paiement reste limité à certaines catégories de services, avec des transactions plafonnées à 50 € par achat et 300 € par utilisateur et par mois. L’évolution attendue vers PSD3 pourrait par ailleurs redéfinir les exigences en matière de licences et, plus largement, la structure de l’écosystème.
À plus long terme, les échanges ont fait ressortir une évolution du rôle du Carrier Billing, du simple paiement vers un rôle plus large dans la distribution et la monétisation. Parmi les principaux enseignements présentés par Juniper Research, les opérateurs mobiles sont notamment encouragés à s’appuyer sur le RCS pour soutenir la croissance du DCB et à faire évoluer leurs applications vers de véritables hubs d’abonnements, permettant aux utilisateurs de découvrir et de gérer plusieurs abonnements digitaux depuis un même storefront.
Cette tendance est déjà perceptible sur le marché. Le MEF souligne que les modèles de subscription hubs peuvent générer des revenus directs pour les opérateurs via la revente ou le partage de revenus, tout en favorisant la rétention client. Plus largement, les abonnements constituent un terrain particulièrement pertinent pour le DCB : selon le MEF, les abonnés payants acquis via DCB présentent en moyenne une rétention supérieure de 20 % à celle des utilisateurs payant par carte de débit ou de crédit.
Dans ce contexte en pleine évolution, trois opportunités de nouvelle génération ont occupé une place centrale dans la contribution de Digital Virgo à Amsterdam : RCS, Open Gateway et la convergence du DCB avec les services financiers.
RCS : transformer l’infrastructure de messagerie en infrastructure de revenus
Le RCS dépasse progressivement son rôle de format de messagerie enrichie pour devenir une véritable infrastructure de communication, de distribution et de monétisation.
Grâce à sa portée native, à l’identité vérifiée et aux interactions enrichies, le RCS peut progressivement couvrir un parcours client beaucoup plus large, de l’acquisition et l’engagement à l’accès au service, au paiement et à la relation client. L’intégration du Carrier Billing directement dans ces parcours conversationnels ouvre la voie à de nombreux cas d’usage transactionnels : achats, abonnements, billetterie, dons ou encore accès à des contenus.
L’enjeu consiste désormais à passer de l’expérimentation au déploiement à grande échelle. Couverture du marché, interopérabilité, onboarding des marques, modèles tarifaires commercialement viables et intégration du paiement doivent encore progresser. L’industrie doit également clarifier les rôles de chacun et construire des modèles de revenus durables entre opérateurs, plateformes technologiques, agrégateurs et marques.
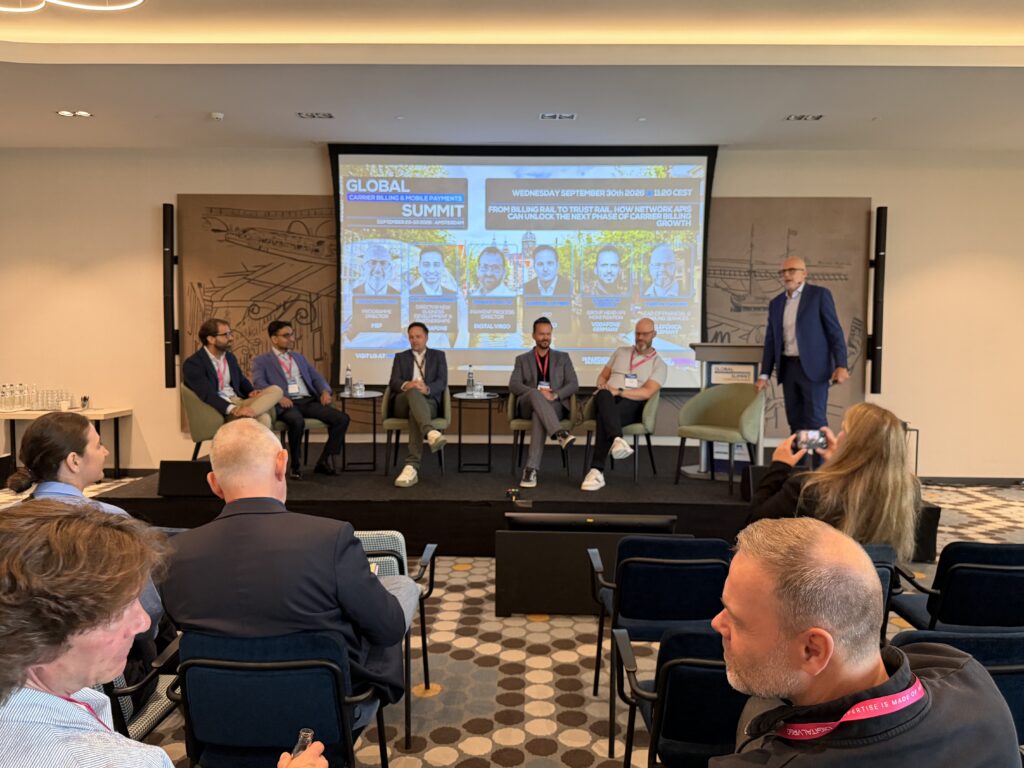
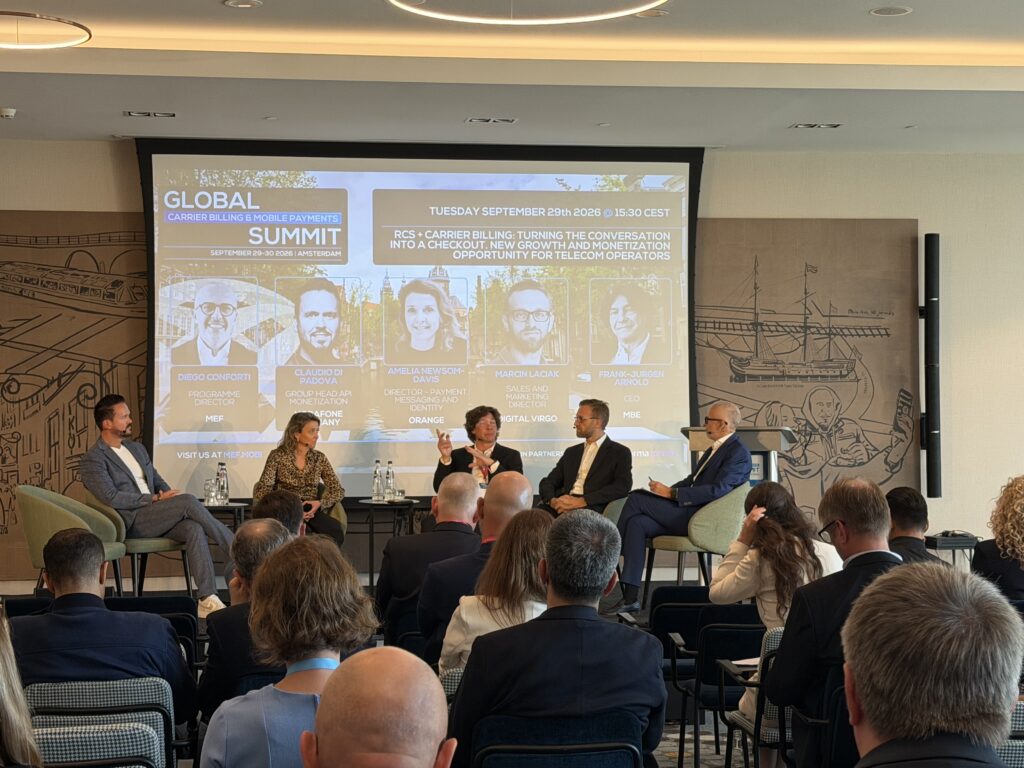
Lors du panel dédié, Marcin Laciak, Digital Virgo, a échangé avec des représentants d’Orange, Vodafone Germany, des agrégateurs et plus largement de l’écosystème autour de cette opportunité. Digital Virgo y a notamment mis en avant son rôle de passerelle entre réseaux télécoms, marques et paiement, en orchestrant des parcours conversationnels de bout en bout et en transformant les capacités du RCS en revenus B2B et transactionnels scalables.
Open Gateway : transformer les capacités télécoms en opportunités business
Les réseaux télécoms disposent de capacités à forte valeur ajoutée qui vont bien au-delà de la connectivité. Avec GSMA Open Gateway, des capacités telles que l’identité, l’authentification, la sécurité, la localisation ou encore le paiement peuvent être mises à disposition des entreprises via des Network APIs standardisées et interopérables.
L’opportunité ne consiste pas simplement à exposer des APIs, mais à les transformer en applications et cas d’usage business concrets. Number Verification, SIM Swap ou encore l’Identity Matching peuvent, par exemple, simplifier l’authentification, renforcer la prévention de la fraude et fournir des signaux de confiance issus du réseau tout au long des parcours clients digitaux.
Le principal défi est désormais celui de l’adoption : interopérabilité, standardisation, consentement, tarification et démonstration de la valeur pour les marchands devront converger pour permettre aux Network APIs de devenir des sources de revenus durables et scalables.
Lors du panel From Billing Rail to Trust Rail, Ignacio Moltó, Digital Virgo, a apporté la perspective des marchands et du paiement aux côtés de plusieurs experts du secteur, dont Amit Chakrabarti de Vodafone. En tant que GSMA Open Gateway Channel Partner, Digital Virgo fait le lien entre opérateurs et entreprises et associe les Network APIs à ses expertises en paiement, DCB, identité et antifraude, afin de transformer les capacités télécoms en cas d’usage scalables et monétisables sur différents marchés.
Ces échanges ont également fait écho au partenariat récemment annoncé entre Digital Virgo et Vodafone, qui étend leur collaboration historique dans le Carrier Billing aux Network APIs. En combinant les capacités réseau de Vodafone avec l’expertise de Digital Virgo en paiement et monétisation, ce partenariat vise à développer des cas d’usage de confiance autour de l’identité, de l’authentification et de la prévention de la fraude.
Le DCB comme service financier régulé : vers une convergence accrue
Une autre opportunité explorée lors du Summit concernait l’évolution du Carrier Billing au sein d’un écosystème plus large de services financiers régulés.
Le contexte diffère fortement selon les marchés. En Europe, la réglementation limite les catégories de biens et services ainsi que les montants accessibles au DCB sans licence de paiement. Le MEF souligne que PSD3 pourrait encore faire évoluer le paysage en imposant à davantage d’agrégateurs d’obtenir le statut de prestataire de services de paiement agréé, tandis que l’obtention d’une licence pourrait parallèlement ouvrir la voie à de nouveaux cas d’usage et à des transactions de montants plus élevés.
En Afrique, le point de départ est différent : le Mobile Money a déjà permis à de nombreux opérateurs télécoms de développer des infrastructures financières, des licences et des usages profondément ancrés dans le quotidien des consommateurs.
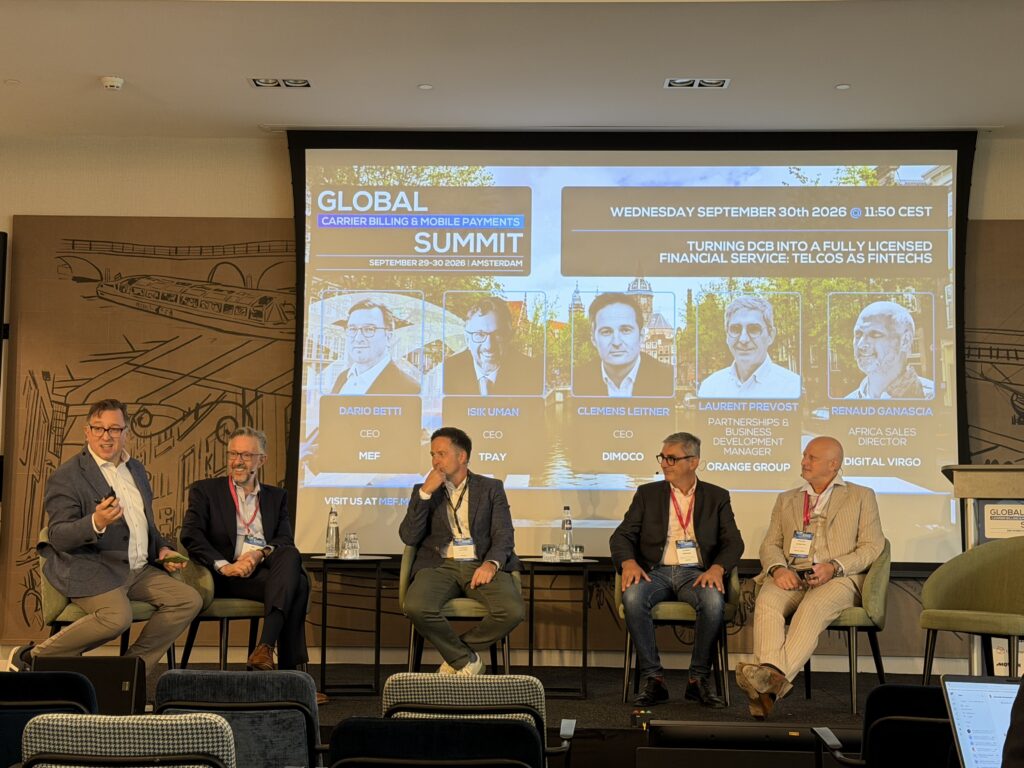
L’opportunité explorée lors du panel auquel participait Renaud Ganascia, Digital Virgo, réside donc dans une convergence accrue entre DCB, Mobile Money et services financiers régulés. Plutôt que d’ajouter un nouveau rail de paiement isolé, l’objectif est d’orchestrer plusieurs moyens de paiement derrière une expérience consommateur fluide et une intégration marchand unique, en combinant la simplicité du DCB, la profondeur des usages du Mobile Money et la confiance apportée par les services financiers régulés.
Des opportunités de nouvelle génération à une croissance durable
RCS, Network APIs et nouveaux modèles de services financiers interviennent à différents niveaux de la chaîne de valeur télécom, mais convergent vers une même opportunité : permettre aux opérateurs télécoms de valoriser leurs infrastructures, leurs capacités et leur audience pour développer de nouveaux business models et sources de revenus au-delà de la connectivité.
Les échanges à Amsterdam ont également montré que la technologie seule ne suffira pas à générer cette croissance. Confiance des consommateurs, interopérabilité, modèles économiques viables, réglementation, adoption par les marchands et collaboration à l’échelle de l’industrie détermineront quelles innovations pourront véritablement passer du stade de cas d’usage prometteur à celui de business scalable.
Pour Digital Virgo, c’est là que commence la prochaine étape : transformer les opportunités de nouvelle génération en valeur concrète, scalable et durable pour les opérateurs télécoms et l’ensemble de l’écosystème digital.
Source principale : MEF, Europe’s Carrier Billing Market: Challenges & Opportunities, special report presented at the Summit.