


Une habitude de paiement déjà bien ancrée dans le commerce en ligne
L’ampleur de l’usage de BLIK donne aux marchands une raison claire de l’intégrer à leur analyse du marché polonais.
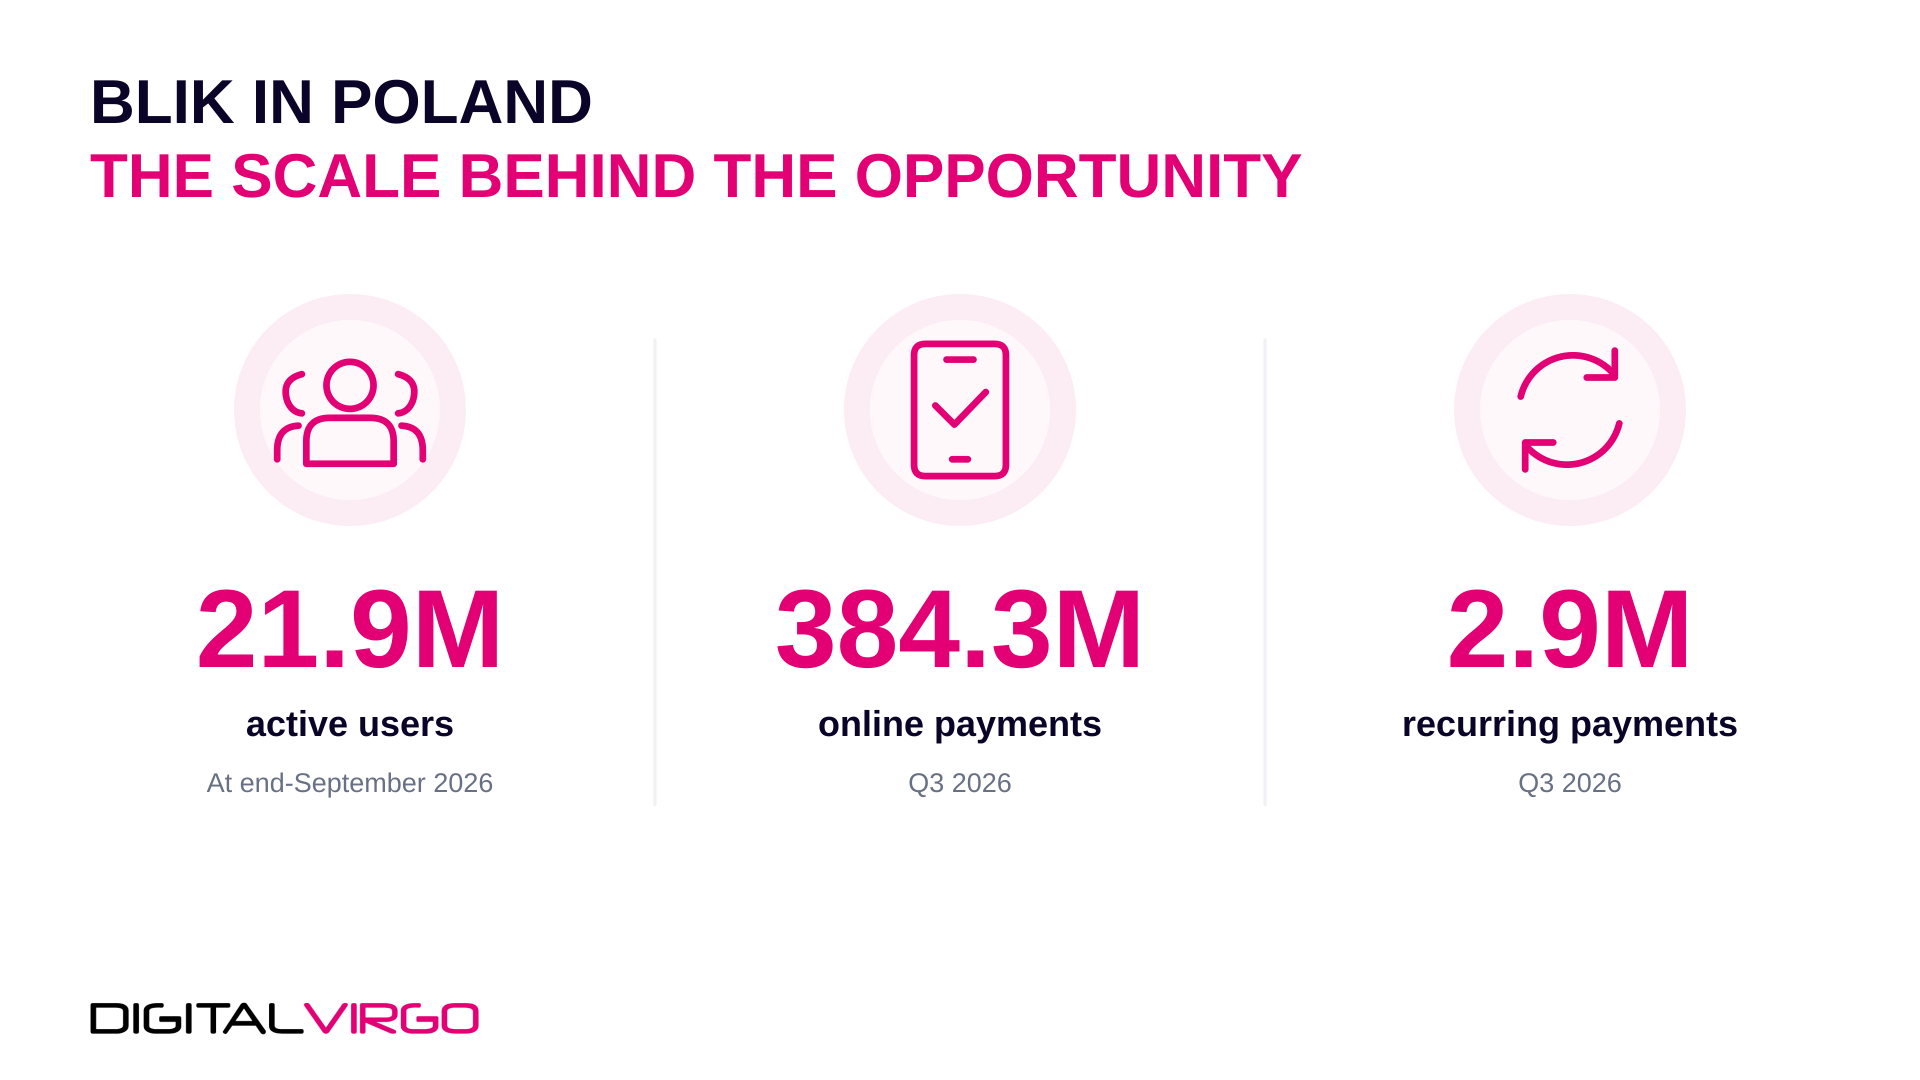
Fin septembre 2026, BLIK a déclaré 21,9 millions d’utilisateurs actifs. Au cours du troisième trimestre, les utilisateurs ont effectué 384,3 millions de paiements BLIK dans les boutiques en ligne. Ces chiffres illustrent la base d’utilisateurs de BLIK et le volume de transactions en ligne, montrant à quel point ce moyen de paiement est solidement ancré dans les habitudes d’achat quotidiennes. (BLIK – Résultats du troisième trimestre 2026)
Pour un marchand qui s’implante en Pologne, cela change le point de départ. Il existe déjà un public familier de ce moyen de paiement. L’entreprise doit comprendre comment son offre s’inscrit dans les usages de ce public et si son checkout prend en charge la manière dont ces clients s’attendent à payer.
C’est particulièrement pertinent pour les digital services découverts via des campagnes mobiles. Un consommateur peut s’intéresser à un abonnement tout en se forgeant encore une opinion sur le marchand qui le propose. Une option de paiement familière peut réduire le nombre de nouveaux comportements que le client doit adopter avant d’effectuer un achat.
Pourquoi la familiarité avec le moyen de paiement compte
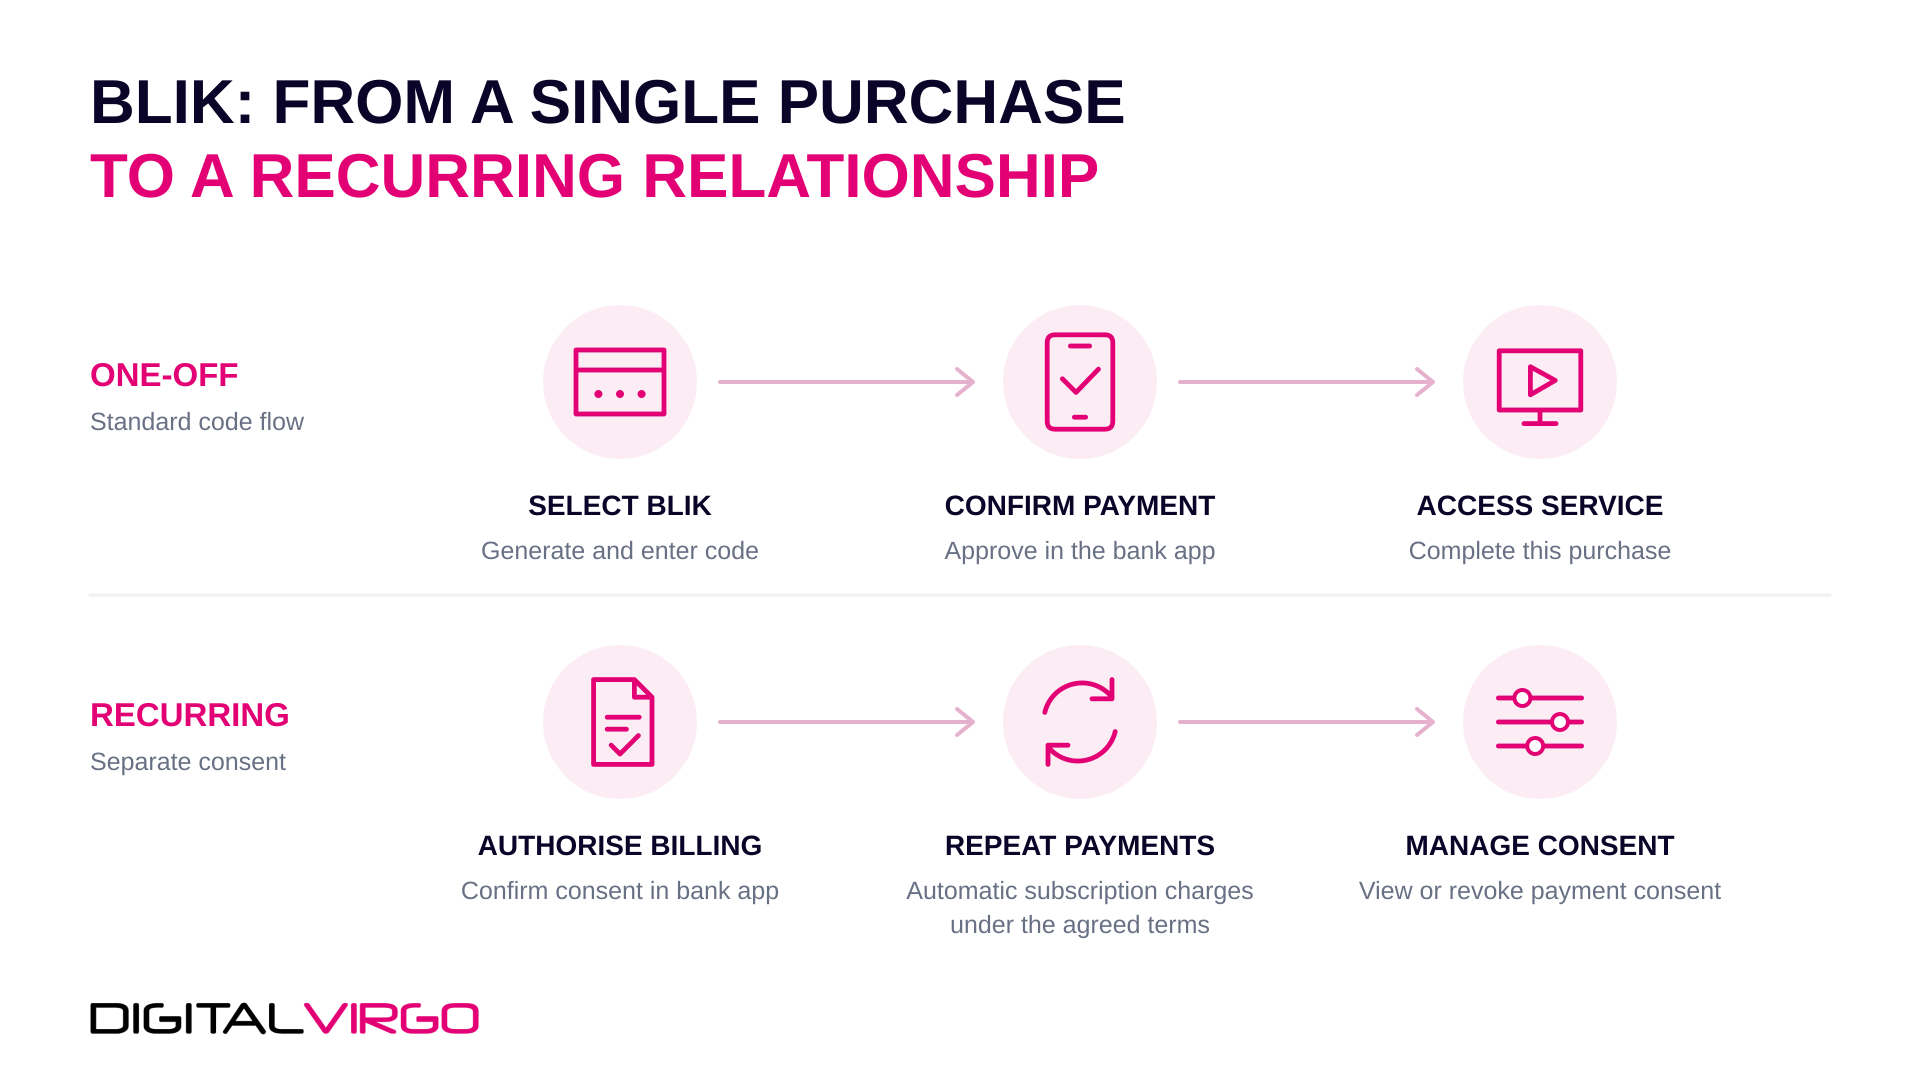
Le parcours de paiement en ligne standard de BLIK commence lorsque le client sélectionne BLIK au checkout. Il génère un code dans l’application mobile de sa banque, le saisit sur la page de paiement du marchand, puis confirme la transaction dans l’application bancaire. Le client finalise son achat sans communiquer ses données de carte bancaire au marchand. (BLIK – Comment utiliser BLIK)
Ce processus relie l’offre du marchand à un environnement financier que le client connaît déjà. Pour les utilisateurs habitués à BLIK, vérifier le montant et confirmer un achat dans l’application de leur banque fait partie d’une routine établie.
La familiarité peut renforcer la confiance, mais le marchand doit tout de même rendre le parcours clair. Le service acheté, son prix et l’étape suivante doivent être compréhensibles avant que le client ne passe du checkout à son application bancaire.
BLIK permet également des paiements en ligne sans saisir de code lorsque le client a mémorisé un site marchand ou un navigateur éligible via son application bancaire. Lorsque cette option est disponible, elle peut simplifier les achats ultérieurs. Elle reste distincte de l’autorisation donnée à un marchand de prélever automatiquement des paiements récurrents. (BLIK – Paiements en ligne sans code)
Pour les marchands, cette distinction est importante. Faciliter un nouvel achat et permettre un abonnement en cours répondent à des étapes différentes de la relation client.
Les paiements récurrents élargissent les opportunités pour les services digitaux
Le développement de BLIK dans les abonnements est particulièrement pertinent pour les marchands dont l’activité repose sur la facturation récurrente.
Au troisième trimestre 2026, les utilisateurs ont effectué 2,9 millions de paiements récurrents BLIK. Cela reste une composante encore en développement au sein de l’écosystème plus large, mais cela fournit un signal concret d’une utilisation qui s’étend au-delà des achats ponctuels. (BLIK – Résultats du troisième trimestre 2026)
Avec le paiement récurrent BLIK, les clients peuvent autoriser des paiements d’abonnement automatiques via le site web ou l’application du marchand, puis confirmer leur consentement dans leur application bancaire. Les prélèvements suivants sont ensuite initiés par le marchand selon les conditions d’abonnement convenues, sans nécessiter de confirmation à chaque renouvellement. Les clients conservent une visibilité et un contrôle complets, avec la possibilité de consulter et de révoquer leur consentement de paiement dans l’application bancaire. Pour les marchands, la mise en œuvre implique un processus de validation couvrant l’offre d’abonnement et le parcours de paiement, tandis que la disponibilité dépend de la banque et du prestataire de paiement participants.
Pour un service digital, cela crée la possibilité d’acquérir puis de fidéliser un client grâce au même moyen de paiement familier. Un premier achat réussi peut devenir le point de départ d’une relation d’abonnement, avec des renouvellements automatiques fondés sur le consentement explicite du client.
Cela est déjà pertinent pour le contenu digital. Les résultats du premier semestre de BLIK identifient notamment CANAL+, Player et Onet Premium parmi les partenaires proposant des paiements récurrents. Ces exemples montrent l’application de ce moyen de paiement aux modèles d’abonnement, au-delà de son rôle désormais établi dans l’e-commerce général. (BLIK – Résultats du premier semestre 2026)
La disponibilité des paiements nécessite encore un parcours bien conçu
Pour les marchands, le défi commercial se poursuit après l’activation de BLIK.
Un client arrivant depuis une campagne doit retrouver la même offre et la même tarification au checkout. Si le paiement implique de changer d’application, les instructions doivent rendre cette transition évidente. Une fois la transaction terminée, le client a besoin d’une confirmation et d’un accès clair au contenu ou au service acheté.
Les abonnements ajoutent d’autres décisions. Les marchands doivent expliquer la fréquence de facturation et les modalités d’annulation avant de demander l’autorisation. Ils doivent aussi tenir compte des différences de prise en charge des paiements récurrents, afin que les clients comprennent si leur banque prend en charge l’expérience proposée et puissent choisir une autre option si nécessaire.
Une expertise locale aide à rendre ces choix concrets. Un moyen de paiement peut être largement utilisé, tandis que le parcours adapté diffère encore entre un achat ponctuel de contenu et un abonnement récurrent. Tester le parcours complet permet de repérer où les clients hésitent ou n’atteignent pas le service.
L’objectif est de comprendre comment BLIK performe dans l’offre spécifique du marchand, de l’acquisition au renouvellement réussi.
Mesurer la valeur au-delà de l’adoption du paiement
Une forte part des achats réglés via BLIK montrerait que les clients utilisent cette option. Cela ne permettrait pas, à lui seul, de savoir combien d’achats supplémentaires le marchand a gagnés.
Certains clients ont peut-être abandonné une carte ou un autre moyen de paiement. D’autres n’ont peut-être finalisé leur achat que parce que BLIK était disponible. Comparer les performances du checkout auprès d’audiences similaires permet de distinguer ces résultats et d’évaluer la contribution à l’acquisition client.
Pour les abonnements, l’évaluation doit se poursuivre à travers le succès du renouvellement et la rétention. Un premier achat plus simple est précieux, mais le marchand a aussi besoin d’un dispositif de paiement qui soutienne la relation de service dans la durée.
Cela fait du choix du paiement une composante d’une décision de monétisation plus large. Les coûts d’acquisition, la tarification et l’expérience client influencent tous le chiffre d’affaires qu’un moyen de paiement peut contribuer à générer.
BLIK dans une stratégie de paiement local plus large
La leçon tirée de la Pologne complète celle que nous avons explorée dans notre article sur Pix au Brésil : les habitudes de paiement locales méritent toute l’attention lorsqu’on conçoit des services numériques pour un marché donné. Chaque méthode apporte également ses propres exigences en matière d’expérience utilisateur et de paiements récurrents.
Les cartes, les wallets et le Direct Carrier Billing continuent de répondre à des profils de clients et à des contextes d’achat différents. BLIK élargit les options que les merchants peuvent évaluer en Pologne, en particulier pour les audiences déjà habituées à payer via leur application bancaire.
Chez Digital Virgo, notre approche des paiements alternatifs et des moyens de paiement locaux s’appuie sur notre expérience en monétisation digitale et en paiement sur facture téléphonique (DCB). Nous associons expertise des paiements, connaissance des marchés locaux et expérience en acquisition afin d’évaluer comment différentes méthodes peuvent soutenir l’offre d’un merchant.
La croissance de BLIK dans les paiements récurrents rend cette analyse de plus en plus pertinente pour les modèles par abonnement. Pour les marchants qui s’implantent en Pologne, comprendre comment les clients paient déjà devrait aider à façonner le parcours du service dès le départ, y compris ce qui se passe après la première transaction.