



Au-delà d’une vision du commerce numérique centrée sur la carte bancaire
Depuis des décennies, le commerce numérique international s’est largement construit autour d’une hypothèse familière : les consommateurs paient par carte. Cette hypothèse fonctionne bien sur de nombreux marchés. Mais elle est loin d’être universelle.
Dans certaines régions d’Afrique et dans d’autres économies numériques émergentes, des millions de consommateurs interagissent principalement avec les services financiers via leur téléphone mobile. Plutôt que de saisir les informations de leur carte au checkout, les utilisateurs peuvent stocker de la valeur, transférer de l’argent, payer des marchands et accéder à un éventail croissant de services financiers via des comptes de mobile money. À ce stade, il est difficile de qualifier cet écosystème d’« alternatif ».
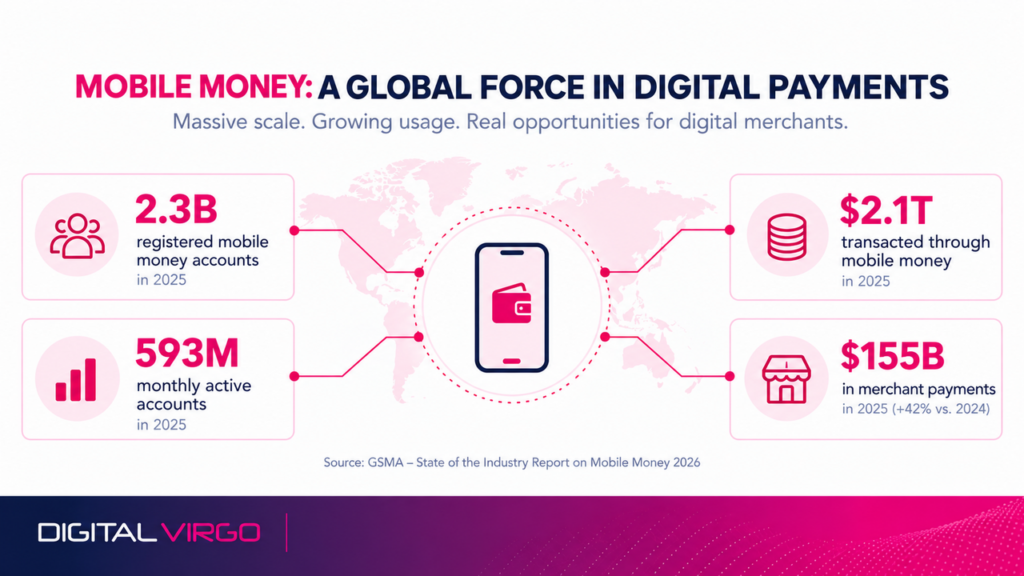
Selon le State of the Industry Report on Mobile Money 2026 de la GSMA, le secteur a atteint 2,3 milliards de comptes enregistrés et 593 millions de comptes actifs mensuels en 2025. Plus de 2,1 billions de dollars sont passés par le mobile money au cours de l’année, soit environ le double de la valeur annuelle des transactions enregistrée seulement quatre ans plus tôt (GSMA – State of the Industry Report on Mobile Money 2026)
Pour les marchands, ces chiffres marquent un tournant important. Le mobile money ne doit pas être compris simplement comme une solution pour les consommateurs sans carte. Sur de nombreux marchés, il fait déjà partie du comportement financier quotidien.
Et lorsqu’un moyen de paiement s’intègre dans les usages quotidiens, il peut devenir un puissant point d’entrée vers le digital commerce.
Le Mobile Money devient un écosystème commercial
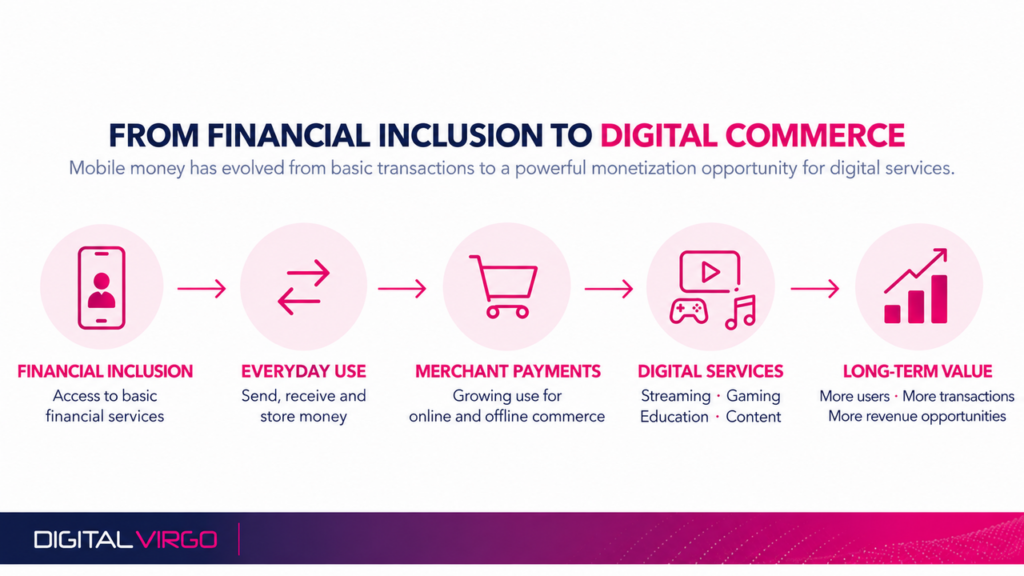
Les origines du mobile money sont étroitement liées à l’inclusion financière : offrir un accès à des services financiers de base là où les infrastructures bancaires traditionnelles étaient limitées. Ce rôle demeure fondamental. Mais l’écosystème a considérablement évolué.
Aujourd’hui, les services de mobile money connectent de plus en plus les consommateurs aux marchands, aux banques, aux gouvernements, aux opérateurs de transferts de fonds et à d’autres acteurs de l’économie numérique. Un chiffre illustre particulièrement bien cette évolution.
En 2025, les paiements marchands via mobile money ont progressé de 42 % pour atteindre 155 milliards de dollars, faisant des paiements marchands le cas d’usage à la croissance la plus rapide du secteur, selon la GSMA.
Cette croissance change la donne pour les marchands digitaux. Un wallet mobile money n’est plus seulement un espace où les consommateurs reçoivent ou transfèrent des fonds. Il représente de plus en plus un environnement de paiement grâce auquel les entreprises peuvent établir des relations commerciales avec les utilisateurs.
Pour les digital services, les implications sont importantes. Le streaming, les contenus sportifs, le gaming, l’éducation et d’autres produits digitaux peuvent toucher des audiences dont l’expérience financière préférée ne passe pas nécessairement par la saisie d’un numéro de carte.
La question n’est donc plus tant de savoir comment convaincre ces utilisateurs d’adopter les comportements de paiement en ligne traditionnels, mais plutôt comment les marchands peuvent adapter leurs parcours de monétisation à des comportements qui existent déjà.
L’Afrique montre pourquoi les comportements de paiement locaux comptent
Nulle part cette transformation n’est plus visible qu’en Afrique subsaharienne. La région a joué un rôle déterminant dans le développement du mobile money, en créant des écosystèmes dans lesquels les paiements mobiles sont devenus profondément intégrés à l’activité économique quotidienne.
Le Global Findex 2025 de la Banque mondiale montre que le taux global de détention de compte en Afrique subsaharienne a atteint 58 % des adultes en 2024, contre 49 % en 2021, la Banque mondiale soulignant que le mobile money a largement contribué à l’inclusion financière dans la région. Le rapport note également que l’usage du mobile money en Afrique subsaharienne reste le plus élevé au monde (Banque mondiale – résultats du Global Findex 2025)
Mais « l’Afrique » ne doit pas être considérée comme un marché de paiement unique. Les comportements de paiement, la réglementation, le taux de pénétration des wallets et le pouvoir d’achat des consommateurs varient considérablement d’un pays à l’autre.
Une stratégie qui fonctionne en Côte d’Ivoire ne s’appliquera pas forcément directement au Sénégal, au Kenya ou au Nigeria. Chaque marché a ses propres leaders de wallets, ses niveaux d’interopérabilité et ses attentes en matière d’authentification et de finalisation des transactions.
C’est précisément là que l’expertise locale prend toute son importance. Pour les marchands internationaux, pénétrer ces marchés ne peut pas simplement consister à ajouter « Mobile Money » comme une option de checkout générique supplémentaire. Cela nécessite de comprendre quels wallets sont réellement utilisés par les consommateurs, comment fonctionnent les parcours de paiement localement, quels niveaux de prix sont pertinents et comment l’offre commerciale doit être adaptée aux comportements d’achat locaux.
Le produit peut être global. Le modèle de monétisation doit souvent être local. Et c’est là que l’approche glocale de Digital Virgo fait toute la différence.
La monétisation va au-delà de la disponibilité des moyens de paiement
La mobile money apporte un autre enseignement important : activer un moyen de paiement ne crée pas automatiquement un service digital rentable. Le rail de paiement lève un frein. Mais le reste de l’équation de la monétisation doit toujours fonctionner.
Pour les services digitaux, cela signifie aligner la proposition de valeur du produit, la stratégie d’acquisition, la tarification et l’expérience de paiement avec les conditions du marché local.
Un niveau de prix conçu pour un abonné disposant d’une carte en Europe peut s’avérer inadapté à un utilisateur de mobile money en Afrique de l’Ouest. De la même manière, un modèle de monétisation basé uniquement sur la maximisation du volume d’acquisition peut donner des résultats différents d’un modèle pensé pour accroître la valeur générée par chaque client actif.
C’est pourquoi la tarification est particulièrement importante. Les marchands doivent comprendre ce que les utilisateurs sont prêts à payer, à quelle fréquence ils acceptent de payer, et si différents niveaux d’accès peuvent accroître la valeur sans créer de friction inutile.
Chez Digital Virgo, notre expérience du contenu digital basé sur le mobile money confirme ce constat. Sur des marchés comme la Côte d’Ivoire et le Sénégal, les portefeuilles mobiles offrent déjà aux utilisateurs un moyen d’acheter l’accès à des contenus de divertissement digitaux, y compris des contenus de football en direct. L’enseignement n’est pas seulement que les consommateurs peuvent payer avec le mobile money ; c’est que la performance durable dépend d’une optimisation continue de l’ensemble du parcours de monétisation, de l’acquisition et de la tarification au paiement, jusqu’à la valeur du contenu.
C’est pourquoi le mobile money doit être envisagé comme une stratégie de monétisation plutôt que comme une simple intégration technique.
Du simple accès au comportement financier actif
Une autre évolution importante est à l’œuvre au sein même de l’écosystème du mobile money. La croissance ne se mesure plus uniquement au nombre de comptes créés. L’usage prend une importance de plus en plus grande.
Selon la GSMA, le taux d’activité mondial à 30 jours des services de mobile money a atteint 25,7 % en 2025, son plus haut niveau depuis 2021, tandis que le nombre de comptes actifs mensuels a progressé à 593 millions.
Cette distinction est importante pour les marchands. Un compte de paiement enregistré représente une portée potentielle. Un compte effectivement utilisé reflète un comportement de paiement.
À mesure que les consommateurs utilisent le mobile money plus fréquemment, et pour un éventail plus large de besoins, l’opportunité pour les marchands s’étend au-delà des transactions ponctuelles. L’écosystème commence à soutenir des relations commerciales sur le long terme.
Cette évolution est déjà visible dans le comportement financier plus large qui entoure le mobile money. La Banque mondiale indique que 10 % des adultes dans des pays en développement économique ont utilisé un compte de mobile money pour épargner en 2024, soit deux fois plus qu’en 2021.
Le mobile money s’intègre donc de plus en plus profondément dans la vie financière des utilisateurs. Pour les marchands digitaux, cela crée une base plus solide pour le commerce.
La prochaine opportunité : développer des services digitaux autour des consommateurs wallet-first
Pour les marchands premium, la question la plus intéressante est peut-être de savoir ce qui se passe ensuite.
Des centaines de millions de consommateurs utilisent désormais activement le mobile money. Les volumes de paiement des marchands s’accélèrent. Les écosystèmes de wallets s’étendent au-delà des simples transferts. Et la consommation digitale continue de croître sur les marchés émergents.
L’opportunité ne consiste plus simplement à « toucher les populations non bancarisées ». Cette formulation sous-estime le marché. L’opportunité consiste à concevoir des services digitaux pour des consommateurs wallet-first.
Ces utilisateurs peuvent consommer les mêmes contenus de divertissement, services éducatifs, jeux ou services digitaux que des clients ailleurs dans le monde, tout en attendant une expérience de paiement très différente.
La monétisation réussie exige donc des marchands qu’ils relient trois éléments : des produits digitaux pertinents. Un comportement de paiement local. Des modèles commerciaux adaptés.
Lorsque ces éléments s’alignent, le mobile money peut devenir bien plus qu’une simple option de checkout. Il devient un levier d’expansion de marché.
Développer le Mobile Money sans complexifier l’infrastructure
Il existe cependant un défi structurel. Le Mobile Money est intrinsèquement local.
Les marchés diffèrent par leurs fournisseurs de wallets, leurs environnements techniques, leurs réglementations et leurs modèles commerciaux. Se développer pays par pays via des intégrations distinctes peut rapidement créer la même fragmentation que celle que rencontrent les merchants lorsqu’ils gèrent plusieurs Local Payment Methods ailleurs.
L’agrégation peut simplifier l’accès, tandis que les intégrations directes peuvent offrir des avantages sur les marchés où un meilleur contrôle, une plus grande stabilité ou une optimisation locale sont nécessaires.
Il n’existe pas de modèle universel. L’architecture appropriée dépend du marché.
C’est là que la stratégie de paiement plus large que nous avons explorée tout au long de cette série prend tout son sens.
Les cartes bancaires, le Direct Carrier Billing, les portefeuilles mobiles et les Local Payment Methods ne doivent pas être considérés comme des solutions concurrentes. Ils offrent différentes voies de monétisation selon le type de client, sa localisation et sa préférence de paiement.
Chez Digital Virgo, notre approche associe cette vision multi-paiement à une exécution adaptée aux marchés locaux.
Notre présence dans le mobile money couvre déjà plusieurs marchés en Afrique de l’Ouest, tandis que l’opportunité s’étend aux principaux écosystèmes de wallets sur des marchés comme le Kenya et le Nigeria. L’objectif n’est pas simplement d’accumuler des intégrations de wallets, mais de développer les capacités de paiement et de monétisation nécessaires pour aider les digital merchants à toucher les consommateurs via les méthodes qui font sens localement.
Cela exige une connectivité de paiement. Mais cela requiert aussi une expertise en acquisition, une optimisation des prix, une connaissance locale et une compréhension des performances des services digitaux une fois la méthode de paiement activée.
Au-delà des cartes ne veut pas dire contre les cartes
L’essor du mobile money raconte une histoire plus large sur l’avenir des paiements digitaux.
Les cartes restent essentielles au commerce mondial. Le Direct Carrier Billing demeure particulièrement efficace pour certaines expériences mobile-first. Les Local Payment Methods basés sur les banques transforment des marchés comme le Brésil et la Pologne.
Le mobile money ajoute une couche supplémentaire de puissance. La leçon pour les merchants n’est pas qu’un moyen de paiement en remplacera un autre.
C’est que la monétisation mondiale dépend de plus en plus de la compréhension du moyen de paiement pertinent pour chaque client.
Sur certains marchés, la réponse sera la carte. Sur d’autres, ce sera le DCB. Et pour des centaines de millions de consommateurs de plus en plus actifs, c’est déjà le wallet sur leur téléphone mobile.
Pour les marchands digitaux qui visent la prochaine vague de croissance internationale, reconnaître cette réalité peut faire la différence entre le simple fait de rendre un service disponible sur un marché et le fait de le rendre réellement monétisable.