


Un mercado en crecimiento que busca sus próximos motores de crecimiento
Carrier Billing sigue siendo un negocio significativo y en crecimiento en Europa. Según MEF, los consumidores europeos adquirieron en 2025 alrededor de 14.000 millones de dólares en bienes y servicios a través de sus cuentas Telco, casi tres veces el nivel de 2019. Sin embargo, la composición de ese crecimiento está cambiando: algo más de 5.000 millones de dólares procedieron de DCB/PSMS, frente a casi 9.000 millones de dólares de complementos de tarifa y bundles, y estos últimos crecieron casi dos veces más rápido en los últimos siete años.
DCB también mantiene una posición relevante en el comercio digital: en 2025, más del 10% de los ingresos por bienes y servicios digitales en Europa se generó a través de Carrier Billing. Sin embargo, el crecimiento de DCB implementado por los merchants se está desacelerando, la competencia de los métodos de pago alternativos se intensifica y los márgenes están bajo presión, lo que refuerza la necesidad de que el ecosistema identifique nuevos canales de distribución, casos de uso y modelos de ingresos.
Principales fuerzas que están redefiniendo Carrier Billing
La confianza, la experiencia del cliente y el rendimiento de los pagos se destacaron como prioridades centrales. La prevención del fraude, la transparencia y la protección del cliente son cada vez más importantes para un crecimiento sostenible, mientras que mejorar la conversión y los flujos de pago y reducir la fricción y la rotación siguen siendo objetivos clave del sector.
Al mismo tiempo, los comportamientos de pago están cambiando rápidamente. Las billeteras digitales más que duplicaron su cuota del gasto de los consumidores europeos entre 2019 y 2025, mientras que A2A y BNPL también ganaron terreno. En cambio, las tarjetas y el efectivo en conjunto cayeron del 71% del gasto de los consumidores europeos en 2019 al 58% en 2025.
La tecnología y la regulación también están reconfigurando el mercado. El paso hacia HTTPS está desafiando el Header Enrichment tradicional y aumentando la necesidad de modelos de autenticación preparados para el futuro. Las Network APIs y las capacidades de identidad digital pueden ayudar a mejorar la seguridad y simplificar los recorridos de cliente, mientras que la estandarización y la interoperabilidad serán fundamentales para escalar estas capacidades entre operadores y mercados.
La evolución regulatoria añade otra dimensión. Bajo el marco europeo actual, el DCB sin licencia sigue limitado a categorías específicas y las transacciones están topadas en 50 € por compra y 300 € por usuario al mes, mientras que la esperada evolución hacia PSD3 podría seguir modificando los requisitos de licencia y la estructura del ecosistema.
De cara al futuro, los debates apuntaron a una evolución del Carrier Billing desde el pago hacia un papel más amplio en la distribución y la monetización. Entre las principales conclusiones presentadas por Juniper Research, se animó a los MNOs a aprovechar RCS para impulsar el crecimiento del DCB y transformar sus aplicaciones en subscription hubs, creando escaparates donde los clientes puedan descubrir y gestionar múltiples suscripciones digitales.
Esa dirección ya es visible en el mercado. MEF señala que los modelos de subscription-hub pueden generar ingresos directos para los operadores a través de la reventa o el reparto de ingresos, al tiempo que apoyan la retención de clientes. Más ampliamente, las suscripciones siguen siendo un ámbito especialmente relevante para el DCB: MEF informa de que los suscriptores de pago adquiridos a través de DCB tienen, en promedio, un 20% más de probabilidades de ser retenidos que aquellos que pagan con tarjeta de débito o crédito.
En este contexto cambiante, tres oportunidades de nueva generación fueron especialmente centrales para la contribución de Digital Virgo en Ámsterdam.
RCS: convertir la infraestructura de mensajería en infraestructura de ingresos
RCS está yendo más allá de su papel como un formato de mensajería más enriquecido hacia una infraestructura de comunicación, distribución y monetización.
Con alcance nativo, identidad verificada e interacciones enriquecidas, RCS puede respaldar progresivamente un recorrido del cliente mucho más amplio, desde la adquisición y el engagement hasta el acceso a servicios, el pago y la atención al cliente. Conectar Carrier Billing directamente con estos recorridos conversacionales crea oportunidades para compras, suscripciones, ticketing, donaciones, acceso a contenidos y otros casos de uso transaccionales.
El reto ahora es pasar de la experimentación a la escala. La cobertura de mercado, la interoperabilidad, la incorporación de marcas, una tarificación comercialmente viable y la integración de pagos deben seguir avanzando. La industria también necesita roles claros y modelos de ingresos sostenibles entre operadores, plataformas tecnológicas, agregadores y marcas.
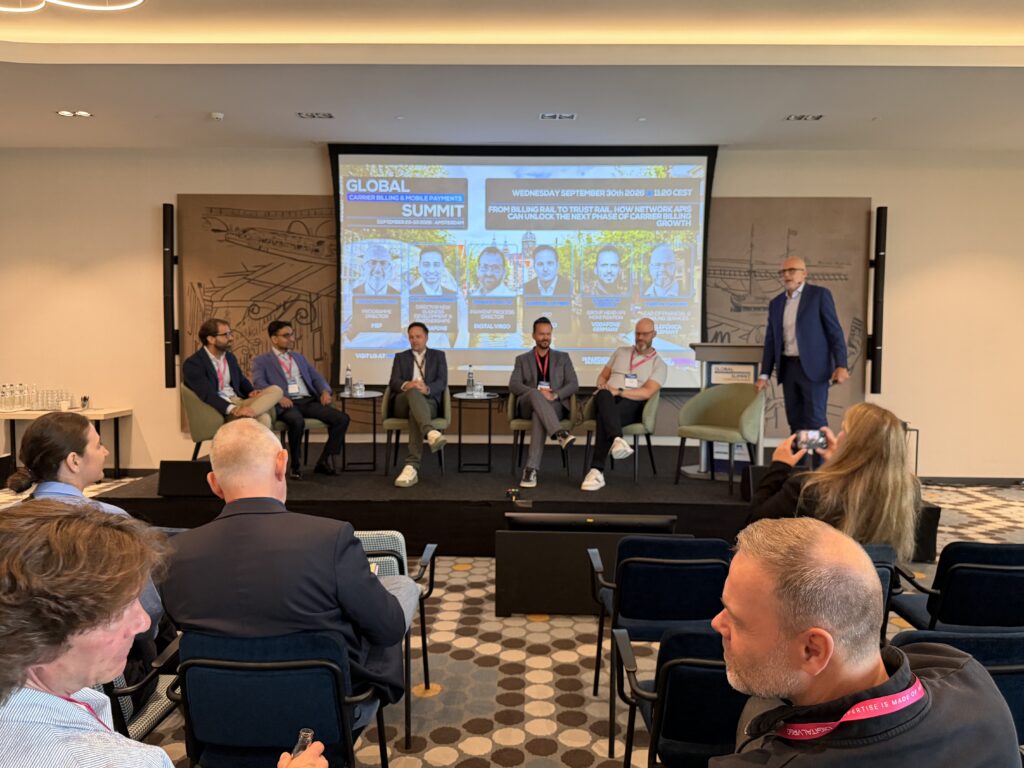
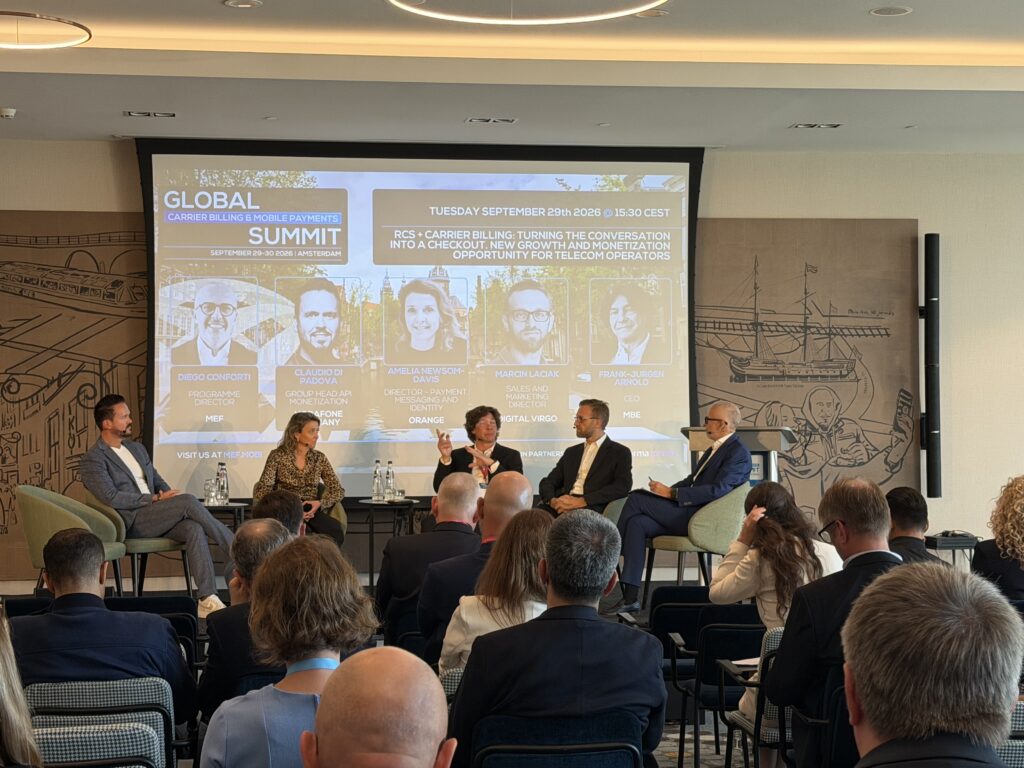
Durante el panel dedicado, Marcin Laciak, de Digital Virgo, se unió a representantes de Orange, Vodafone Germany, agregadores y del ecosistema en general, para explorar esta oportunidad, destacando el papel de Digital Virgo como puente que conecta redes Telco, marcas y pagos, orquestando recorridos conversacionales end-to-end y convirtiendo las capacidades de RCS en ingresos B2B y transaccionales escalables.
Open Gateway: convertir las capacidades telecom en oportunidades de negocio
Las redes telecom cuentan con capacidades valiosas más allá de la conectividad. A través de GSMA Open Gateway, capacidades como identidad, autenticación, seguridad, ubicación y pagos pueden ponerse a disposición de las empresas mediante Network APIs estandarizadas e interoperables.
La oportunidad no consiste solo en exponer APIs, sino en convertirlas en aplicaciones de negocio concretas. Number Verification, SIM Swap y el emparejamiento de identidad, por ejemplo, pueden simplificar la autenticación, reforzar la prevención del fraude y proporcionar señales de red de confianza a lo largo de los recorridos digitales del cliente.
El desafío es la adopción: la interoperabilidad, la estandarización, el consentimiento, el pricing y un valor demostrable para los merchants deben alinearse antes de que las Network APIs puedan convertirse en fuentes de ingresos sostenibles a escala.
Durante el panel From Billing Rail to Trust Rail, Ignacio Moltó de Digital Virgo aportó la perspectiva de merchants y pagos junto a expertos del sector, entre ellos Amit Chakrabarti de Vodafone. Como GSMA Open Gateway Channel Partner, el papel de Digital Virgo es conectar a los operadores y a las empresas, y combinar las Network APIs con su experiencia en pagos, DCB, identidad y antifraude, transformando las capacidades telco en casos de uso escalables y monetizables en distintos mercados.
El debate también reflejó nuestra reciente alianza anunciada con Vodafone, que amplía nuestra colaboración consolidada en Carrier Billing hacia las Network APIs, combinando las capacidades de red de Vodafone con la experiencia de Digital Virgo en pagos y monetización para desarrollar casos de uso de confianza en identidad, autenticación y prevención del fraude.
DCB como servicio financiero regulado: hacia una mayor convergencia
Otra oportunidad explorada en la Summit fue cómo Carrier Billing podría evolucionar dentro de un ecosistema financiero más amplio.
El contexto difiere de forma significativa entre mercados. En Europa, la regulación limita las categorías y los importes de transacción accesibles para DCB sin una licencia de pago. MEF señala que PSD3 podría redefinir aún más el panorama al exigir que más agregadores se conviertan en proveedores de servicios de pago con licencia, mientras que la concesión de licencias podría, al mismo tiempo, abrir el acceso a casos de uso más amplios y a transacciones de mayor valor.
En África, el punto de partida es distinto: Mobile Money ya ha permitido a muchos operadores de telecomunicaciones construir infraestructura financiera, licencias y hábitos de uso profundamente arraigados entre los consumidores.
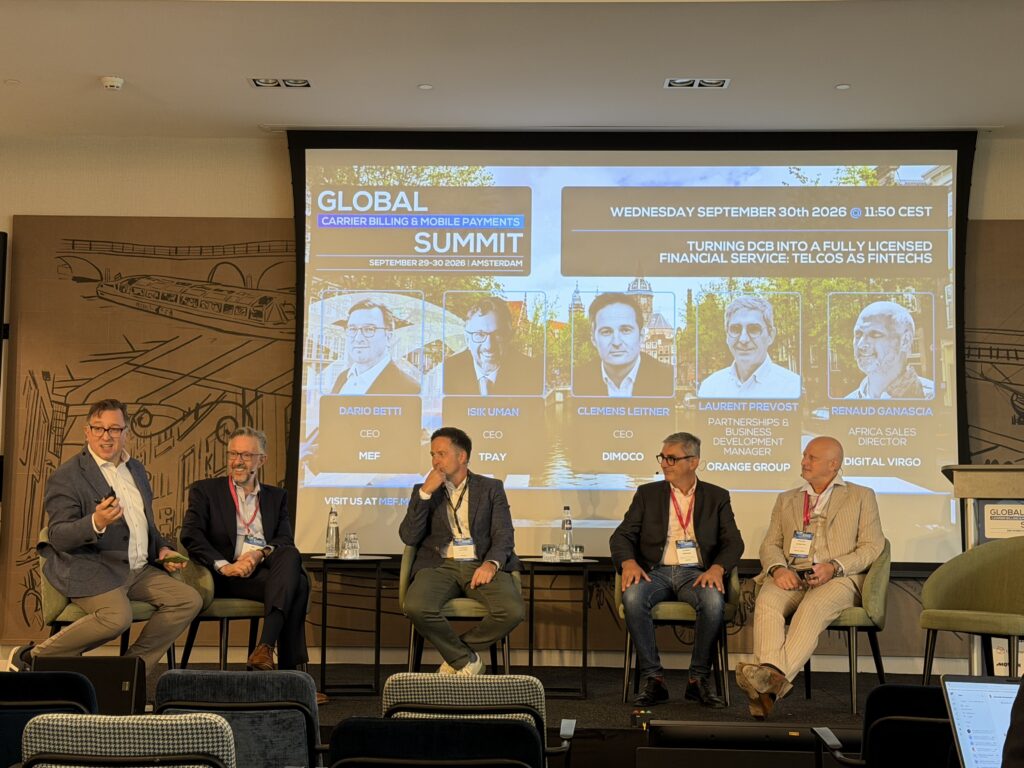
La oportunidad abordada durante el panel al que se unió Renaud Ganascia de Digital Virgo es, por tanto, la de la convergencia entre DCB, Mobile Money y servicios financieros regulados. En lugar de añadir otra vía de pago aislada, el objetivo es orquestar múltiples capacidades detrás de una experiencia de consumo fluida y una integración sencilla para los merchants, combinando la simplicidad del DCB, la solidez de Mobile Money y la confianza de los servicios financieros regulados.
De las oportunidades de nueva generación al crecimiento sostenible
RCS, las Network APIs y los nuevos modelos de servicios financieros abordan distintas partes de la cadena de valor telco, pero apuntan a la misma oportunidad: ayudar a los operadores de telecomunicaciones a aprovechar su infraestructura, sus capacidades y su alcance de clientes para desarrollar nuevos modelos de negocio y flujos de ingresos más allá de la conectividad.
Los debates en Ámsterdam también dejaron claro que la tecnología por sí sola no generará ese crecimiento. La confianza del consumidor, la interoperabilidad, los modelos comerciales viables, la regulación, la adopción por parte de los merchants y la colaboración a nivel sectorial determinarán qué innovaciones pasan con éxito de casos de uso prometedores a negocios escalables.
Para Digital Virgo, ahí comienza la siguiente fase: convertir las oportunidades de nueva generación en valor concreto, escalable y sostenible para los operadores de telecomunicaciones y para el ecosistema digital en su conjunto.
Fuente principal: MEF, Europe’s Carrier Billing Market: Challenges & Opportunities, informe especial presentado en la cumbre.